Это архивная публикация — она может содержать устаревшую информацию.
Ключевые направления стратегии развития института налогового мониторинга до 2030 года были представлены в Москве на Зимнем Форуме по налоговому мониторингу. В его работе приняли участие около 230 участников – представителей ФНС России, крупного бизнеса, консалтинговых компаний.
В основе стратегии — концепция развития и функционирования налогового мониторинга в РФ, принятая в 2020 году. Концепция заложила переход к децентрализованной модели информационного взаимодействия между налоговым органом и налогоплательщиком. Ее главная цель — цифровизация налогового контроля на основе риск-ориентированного подхода. То есть переход к онлайн-взаимодействию, при котором данные остаются на стороне налогоплательщика, а налоговый орган получает удаленный доступ к информационным системам компании в режиме реального времени. Именно эта логика определила дальнейшее развитие сервисов, интеграционной платформы и инструментов контроля.
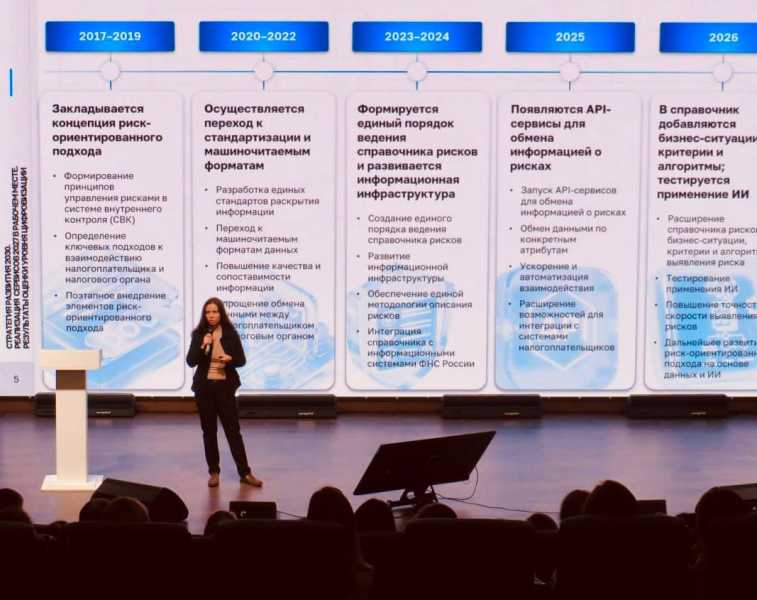
Начальник Управления налогового мониторинга ФНС России Марина Крашенинникова напомнила участникам форума, что развитие налогового мониторинга прошло несколько этапов. В 2016 году налоговый мониторинг проводился в отношении первых семи компаний. В Налоговый кодекс РФ были внесены изменения, устанавливающие требования к участникам. В период с 2017 по 2019 год закладывались концепция риск-ориентированного подхода и формировались принципы управления рисками в системе внутреннего контроля организации.
Резкий рост участников в 2020-2022 годах требовал перехода к стандартизации и машиночитаемым форматам. Это позволило повысить качество и сопоставимость информации, сократить ручную обработку и создать условия для масштабирования института.
В 2023-2024 годах акцент делался на создании информационной инфраструктуры и формировании единого порядка ведения справочника рисков. Велась активная работа по созданию интеграционной платформы и рабочего места участника налогового мониторинга. В рамках цифрового Налогового кодекса было создано 15 специализированных справочников.
Марина Крашенинникова рассказала, что в 2025 году был дан старт национальному проекту «Экономика данных и цифровая трансформация государства». Цифровизация налогового мониторинга продолжилась с учетом государственной политики цифровой трансформации. Фокус постепенно начал смещаться на автоматизацию контрольных процедур и предоставление организациям инструментов для самостоятельного выявления потенциальных налоговых рисков. Появились сервисы для обмена информацией о рисках, расширились возможности для интеграции с системами налогоплательщиков.
«Сейчас участниками налогового мониторинга являются 856 организаций. Из них 800 подключены к АИС «Налог-3», что составляет около 93% от общего числа компаний. Интеграция создает технологическую основу для дальнейшей автоматизации обмена данными и развития унифицированных механизмов работы с информацией. Но ключевым условием становятся не сами технологии и алгоритмы, а качество данных. Именно на их основе продолжается наполнение справочника рисков и развитие риск-ориентированного подхода. Впервые к работе подключаются технологии искусственного интеллекта», — привела статистику спикер.
Марина Крашенинникова обозначила три основных направления развития налогового мониторинга до 2030 года.
Первое направление — это развитие риск-ориентированного подхода. Справочник рисков будет наполняться новыми бизнес-ситуациями, критериями и алгоритмами. Искусственный интеллект будет использоваться для обработки документов, поиска похожих операций и ускорения подготовки аналитики.
В качестве второго направления она отметила расширение транзакционного контроля. Со следующего года в рабочем месте участника налогового мониторинга планируется реализация справочника разниц.
Третьем направлением стала автоматизация налогового контроля. Приоритетом остается подключение всех участников к интеграционной платформе и дальнейшая реализация сервисов информационного взаимодействия. Компании, не имеющие возможность реализовать сервисы в собственных учетных системах, смогут использовать их в рабочем месте участника. Такой подход призван снизить издержки бизнеса и обеспечить равный доступ к инструментам контроля. Будет развиваться справочник регистров.
«До 2030 года продолжится развитие риск-ориентированного подхода. Нам важно, чтобы участники могли превентивно выявлять налоговые риски и работать с данными в единых форматах. При этом развитие налогового мониторинга предполагает и более высокий уровень организации внутренних процессов со стороны компаний. Оценка уровня цифровизации станет одним из инструментов для самоконтроля», — отметила Марина Крашенинникова.